世界黃金協會(WGC)中國市場研究負責人賈瑞(Ray Jia)表示,中國央行上月增持23噸黃金,創2023年10月以來最大單月買入規模;與此同時,中國黃金ETF在9月繼續錄得淨流入,疊加中秋和國慶假期前後金價回落帶動的“逢低買入”需求,令中國黃金市場在四季度開局前保持韌性。
金價回調但季度仍錄得小幅上漲
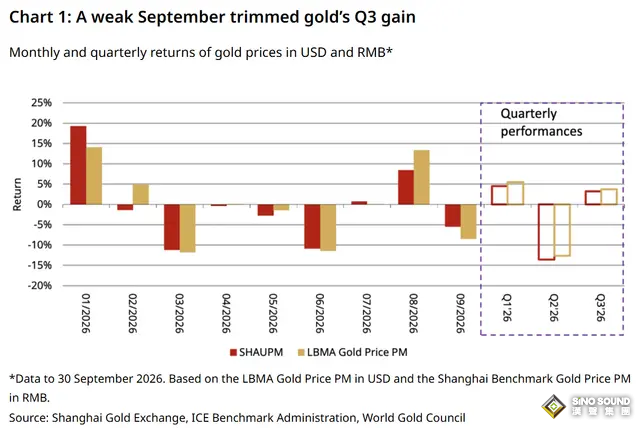
賈瑞在最新中國黃金市場更新中指出,9月黃金價格回落削弱了三季度部分漲幅,但金價在整個季度內仍實現小幅上行。按其說法,LBMA黃金價格PM美元計價和上海黃金午盤基準價(SHAUPM)人民幣計價在9月分別下跌8.5%和5.5%。根據世界黃金協會的黃金收益歸因模型(GRAM),美國國債收益率飆升、美元走強以及美聯儲收緊政策共同壓制了金價表現。
他還表示,人民幣計價黃金在三季度收漲3%,將年內跌幅收窄至7%。美國與伊朗衝突升級令投資者對通脹的擔憂維持高位,也提高了市場對美聯儲進一步加息的預期;美聯儲9月加息25個基點後,疊加美國經濟表現出乎意料地有韌性,短端美債收益率大幅上升,長端收益率也在財政擔憂和期限溢價推動下走高。在這些相互抵消的因素作用下,黃金最終以小幅上漲結束三季度。

進入10月後,黃金價格趨於穩定,國內金價徘徊在900元人民幣/克附近,國際基準金價則維持在4100美元/盎司上方。賈瑞認為,地緣政治緊張局勢及其對能源價格的影響、投資者對通脹的預期,以及市場對美聯儲未來利率路徑的判斷,仍是短期金價的關鍵變數。
黃金ETF持倉創紀錄
儘管9月金價走弱,中國黃金ETF當月仍錄得11噸淨流入,連續第三個月增加。賈瑞稱,月末總持倉升至304噸,創紀錄新高;不過,由於當月金價下跌,儘管有110億元人民幣(16億美元)資金流入,中國黃金ETF總資產管理規模仍下降2%至2760億元人民幣(410億美元)。
三季度,中國黃金ETF累計淨流入39億美元,推動季度總資產管理規模增長13%,總持倉增加27噸。賈瑞表示,三季度ETF需求主要受投資組合分散化需求上升推動,原因是本地股市大幅下挫;與此同時,政府債券收益率持續下行,降低了持有黃金的機會成本;此外,官方部門持續買金的公告也進一步提振了黃金ETF需求。
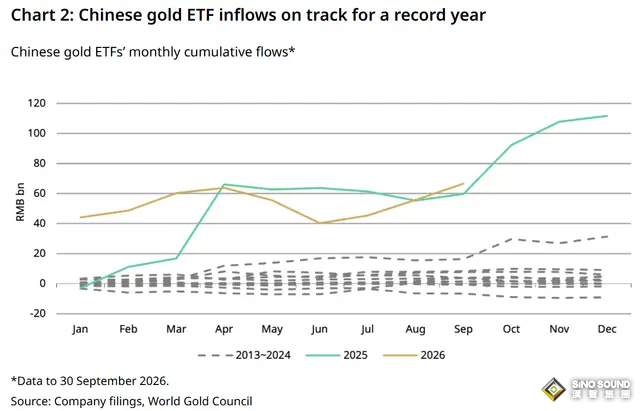
他補充稱,三季度的正向流入抵消了二季度的損失,使中國黃金ETF年內淨流入有望創下紀錄。進入10月初後,隨著本地投資者在股市持續疲弱背景下繼續分散配置,黃金ETF需求仍在延續。
實物需求受假期提振
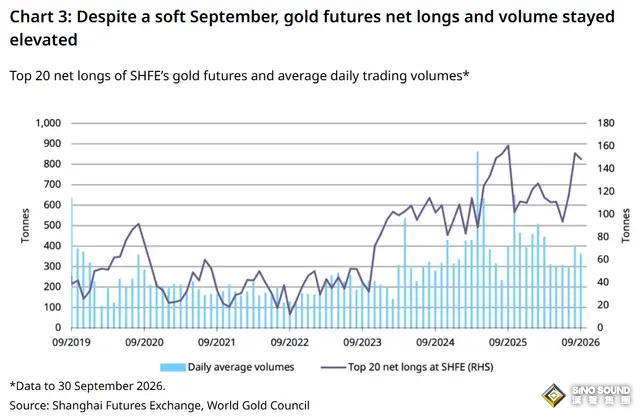
與ETF相呼應,9月中國黃金期貨市場則隨金價回落而降溫。上海期貨交易所(SHFE)黃金平均日成交量環比下降9%,至360噸/日;根據可獲得數據,前20名市場參與者持有的淨多頭頭寸較8月底減少5噸,降至149噸。賈瑞表示,交易活躍度和淨持倉的回落,反映出當月金價和波動率雙雙降溫後,市場情緒有所轉弱。
不過,儘管9月交易活動有所放緩,三季度整體淨多頭頭寸仍增長59%,成交量也增加18%。他指出,二季度之後金價表現改善,尤其是8月的上漲,是推動這些變化的重要因素。
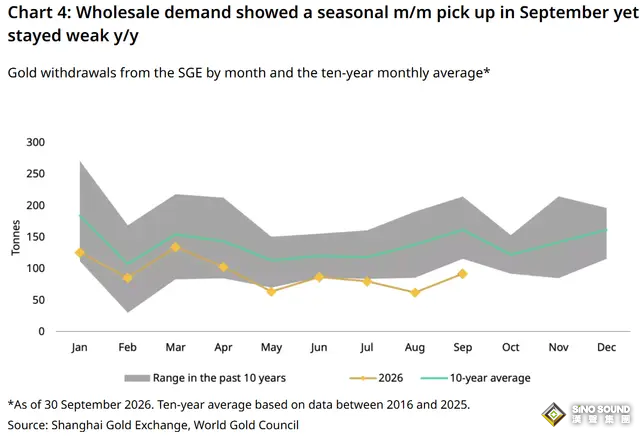
批發端黃金需求則因價格回落而出現季節性回升。賈瑞寫道,9月銀行、珠寶商及其他市場參與者從上海黃金交易所(SGE)提取了92噸黃金,環比增長48%。珠寶行業通常會在10月初國慶假期前補貨,這一時期往往被視為四季度珠寶銷售旺季的開端,而金價回落也幫助刺激了需求。市場回饋顯示,金條銷售同樣改善,許多投資者將較低金價視為更好的入場時機。與此同時,本地股市持續下跌使中國投資者可選資產有限,進一步強化了對避險資產的追逐;央行持續買金的公告也起到了助推作用。
儘管期間偶有反彈,9月上海黃金交易所提貨量仍低於歷史均值,且同比下降22%,反映出珠寶消費弱於往年。三季度中國批發黃金需求同比下降21%,至234噸,較10年均值418噸低44%,其中持續疲弱的珠寶消費是主要拖累。
央行買盤仍是核心支撐
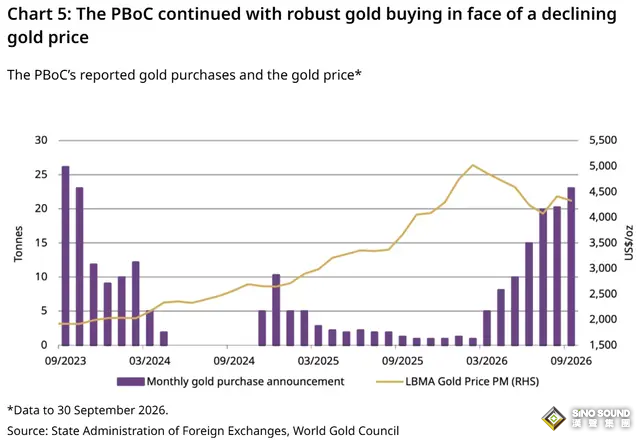
中國央行同樣在三季度和9月利用金價回落加大買入。賈瑞寫道,人民銀行9月增持23噸黃金,為2023年10月以來最大單月買入;這一增量使中國官方黃金儲備升至2410噸,占總儲備的8.5%。由於外匯資產回落,中國總儲備當月下降2%,至3.8萬億美元。
他指出,9月的買入使人民銀行連續23個月增持黃金,三季度累計增持63噸,為2023年三季度以來最強單季買入。年初至今,人民銀行已累計增持103噸黃金,是全球最活躍的黃金買家央行之一。
展望後市,賈瑞認為,9月底的中秋長假以及10月初為期7天的國慶假期,通常會帶來銷售提振,而假期前的價格回落也鼓勵了逢低買盤,令金飾、金條和金幣需求明顯改善。他同時表示,當前宏觀環境仍應繼續支持金條投資,四季度傳統旺季也將為珠寶消費提供季節性支撐,但可負擔性問題和低迷的消費者信心,可能繼續壓制按噸計的需求規模。